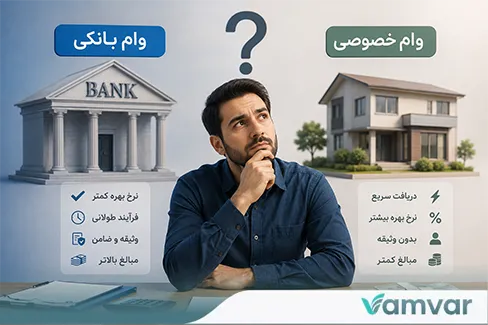
مقایسه وام بانکی و وام خصوصی
راهنمای انتخاب وام

وام بانکی بهتر است یا وام خصوصی؟ بررسی تفاوت‌ها و شرایط

وقتی به سرمایه نیاز داریم، انتخاب روش مناسب برای دریافت وام اهمیت زیادی دارد. بعضی افراد سراغ بانک‌ها می‌روند و برخی دیگر به دنبال روش‌های خصوصی برای تأمین نقدینگی هستند. اما واقعاً وام بانکی بهتر است یا وام خصوصی؟

پاسخ این سؤال برای همه یکسان نیست و به عواملی مانند سرعت دریافت پول، میزان مدارک و ضمانت مورد نیاز، هزینه دریافت وام و شرایط مالی متقاضی بستگی دارد. اگر هدف شما دریافت وام فوری است، مقایسه این دو روش می‌تواند قبل از تصمیم‌گیری تصویر روشن‌تری از گزینه‌های موجود در اختیارتان قرار دهد.

در کنار وام‌های بانکی و خصوصی، روش‌هایی مانند وام با سند خودرو نیز برای افرادی که دارای خودرو هستند و به نقدینگی نیاز دارند، قابل بررسی است.

انتخاب بهترین نوع وام به شرایط متقاضی، میزان نقدینگی مورد نیاز، سرعت دریافت و توان بازپرداخت بستگی دارد؛ بنابراین مقایسه دقیق قبل از اقدام اهمیت زیادی دارد.

تفاوت وام بانکی و وام خصوصی چیست؟

وام بانکی و وام خصوصی هر دو برای تامین نقدینگی استفاده می‌شوند، اما فرآیند دریافت، مدارک مورد نیاز، نوع ضمانت، سرعت بررسی و شرایط بازپرداخت آن‌ها می‌تواند متفاوت باشد. به همین دلیل، انتخاب بین این دو روش باید بر اساس وضعیت مالی و نیاز متقاضی انجام شود.

معیار وام بانکی وام خصوصی
فرآیند دریافت معمولاً دارای مراحل و ضوابط مشخص بانکی بسته به مجموعه و نوع قرارداد متفاوت است
مدارک و ضمانت ممکن است به مدارک، ضامن یا وثیقه نیاز داشته باشد شرایط ضمانت بر اساس نوع وام و مجموعه ارائه‌دهنده متفاوت است
سرعت دریافت بسته به نوع تسهیلات و مراحل بررسی متفاوت است در برخی روش‌ها امکان بررسی سریع‌تر وجود دارد
انعطاف‌پذیری شرایط معمولاً تابع مقررات و چارچوب بانکی است ممکن است شرایط انعطاف‌پذیرتری داشته باشد
هزینه و بازپرداخت بر اساس نوع تسهیلات و مقررات مربوط تعیین می‌شود بر اساس قرارداد و شرایط ارائه وام تعیین می‌شود
مناسب برای افرادی که شرایط دریافت تسهیلات بانکی را دارند افرادی که به دنبال بررسی گزینه‌های خارج از سیستم بانکی هستند

کدام تفاوت برای شما مهم‌تر است؟

اگر سرعت دریافت نقدینگی برای شما اهمیت بیشتری دارد، فقط نام «بانکی» یا «خصوصی» را معیار قرار ندهید. شرایط واقعی وام، مدارک مورد نیاز، هزینه‌ها، نحوه بازپرداخت و ضمانت باید قبل از هر تصمیمی بررسی شوند.

وام بانکی چیست و چگونه دریافت می‌شود؟

وام بانکی نوعی تسهیلات مالی است که توسط بانک‌ها و مؤسسات اعتباری بر اساس ضوابط و شرایط مشخص در اختیار متقاضی قرار می‌گیرد. نوع تسهیلات، مبلغ مورد نیاز، اعتبارسنجی، مدارک، نوع ضمانت و توانایی بازپرداخت از جمله عواملی هستند که در فرآیند دریافت وام بانکی اهمیت دارند.

شرایط دریافت وام بانکی برای همه افراد یکسان نیست. برای مثال، بعضی تسهیلات ممکن است به ضامن، وثیقه، سپرده‌گذاری، اعتبارسنجی یا ارائه مدارک مالی نیاز داشته باشند. بنابراین قبل از اقدام، باید شرایط همان نوع تسهیلات به‌صورت دقیق بررسی شود.

۱

ضوابط و فرآیند مشخص

درخواست وام بانکی معمولاً در چارچوب مقررات و فرآیندهای مشخص بانک انجام می‌شود و متقاضی باید مراحل تعیین‌شده را طی کند.

۲

نیاز احتمالی به ضمانت

بسته به نوع تسهیلات، ممکن است بانک برای پرداخت وام به ضامن، وثیقه یا سایر روش‌های تضمین بازپرداخت نیاز داشته باشد.

۳

اعتبارسنجی و بررسی توان بازپرداخت

وضعیت اعتباری متقاضی و توانایی او برای بازپرداخت تعهدات می‌تواند در تصمیم‌گیری درباره پرداخت تسهیلات نقش داشته باشد.

۴

شرایط متفاوت برای انواع تسهیلات

نرخ، مبلغ، مدت بازپرداخت، ضمانت و سایر شرایط به نوع تسهیلات و مقررات مربوط به آن بستگی دارد و نمی‌توان یک شرایط ثابت را برای تمام وام‌های بانکی در نظر گرفت.

آیا وام بانکی همیشه بهترین گزینه است؟

لزوماً نه. اگرچه وام بانکی برای بسیاری از متقاضیان گزینه‌ای قابل بررسی است، اما زمانی که سرعت دریافت پول، میزان مدارک، نوع ضمانت یا شرایط بازپرداخت اهمیت زیادی داشته باشد، بهتر است گزینه‌های دیگر نیز با دقت مقایسه شوند.

وام خصوصی چیست و چگونه دریافت می‌شود؟

وام خصوصی به روش‌هایی از تامین مالی گفته می‌شود که خارج از فرآیند معمول دریافت تسهیلات بانکی انجام می‌شوند. شرایط این نوع تامین مالی می‌تواند بر اساس ارائه‌دهنده، مبلغ مورد نیاز، نوع ضمانت و توافق انجام‌شده با متقاضی متفاوت باشد.

یکی از دلایلی که برخی افراد به سراغ وام خصوصی می‌روند، تفاوت فرآیند بررسی و شرایط آن با تسهیلات بانکی است. با این حال، متقاضی باید قبل از هرگونه اقدام، درباره مبلغ نهایی دریافتی، هزینه‌ها، ضمانت، مدت بازپرداخت و تعهدات قرارداد اطلاعات کامل داشته باشد.

۱

شرایط متغیر بر اساس نوع تامین مالی

برخلاف تسهیلات بانکی که در چارچوب مقررات مشخص ارائه می‌شوند، شرایط وام خصوصی می‌تواند بر اساس نوع قرارداد و مجموعه ارائه‌دهنده متفاوت باشد.

۲

امکان تفاوت در نوع ضمانت

نوع ضمانت مورد نیاز به روش تامین مالی و توافق طرفین بستگی دارد و ممکن است در روش‌های مختلف متفاوت باشد.

۳

اهمیت بررسی دقیق قرارداد

قبل از دریافت وام خصوصی باید مبلغ دریافتی، هزینه‌های مرتبط، زمان‌بندی بازپرداخت، ضمانت‌ها و تمام تعهدات مندرج در قرارداد به‌دقت بررسی شود.

۴

مناسب برای برخی نیازهای مالی خاص

افرادی که شرایط یا محدودیت‌های دریافت تسهیلات بانکی را دارند، ممکن است گزینه‌های خصوصی تامین مالی را نیز بررسی کنند؛ البته انتخاب نهایی باید بر اساس شرایط واقعی و توان بازپرداخت انجام شود.

در وام خصوصی چه مواردی را باید بررسی کرد؟

فقط سرعت دریافت پول را معیار انتخاب قرار ندهید. مبلغ واقعی دریافتی، هزینه نهایی، نحوه بازپرداخت، نوع ضمانت، شرایط فسخ یا تسویه و تعهدات طرفین باید پیش از امضای قرارداد مشخص و قابل درک باشد.

مزایای وام بانکی چیست؟

وام‌های بانکی برای بسیاری از افراد یکی از روش‌های شناخته‌شده تامین مالی هستند. ساختار مشخص، فرآیند رسمی و وجود ضوابط مشخص از جمله عواملی هستند که باعث می‌شوند برخی متقاضیان دریافت تسهیلات بانکی را به عنوان یکی از گزینه‌های اصلی خود بررسی کنند.

فرآیند رسمی و مشخص

درخواست تسهیلات بانکی در چارچوب فرآیندهای رسمی انجام می‌شود و مراحل بررسی، اعتبارسنجی و پرداخت بر اساس ضوابط مربوط به همان تسهیلات انجام خواهد شد.

تنوع در انواع تسهیلات

بانک‌ها برای نیازهای مختلف مالی، محصولات و تسهیلات متنوعی ارائه می‌کنند و متقاضی می‌تواند بر اساس شرایط خود گزینه مناسب را بررسی کند.

ساختار مشخص بازپرداخت

در تسهیلات بانکی، مبلغ اقساط، مدت بازپرداخت و سایر تعهدات در چارچوب قرارداد مشخص می‌شود و متقاضی می‌تواند پیش از پذیرش، شرایط بازپرداخت را بررسی کند.

امکان استفاده از سابقه اعتباری

در برخی تسهیلات، وضعیت اعتباری و سابقه مالی متقاضی می‌تواند در فرآیند بررسی درخواست مورد توجه قرار گیرد.

اما وام بانکی برای همه شرایط مناسب نیست

رسمی بودن فرآیند وام بانکی به این معنی نیست که این روش برای تمام متقاضیان بهترین انتخاب است. مدت زمان بررسی، مدارک، شرایط ضمانت و توان بازپرداخت از عواملی هستند که باید پیش از انتخاب بررسی شوند.

معایب و محدودیت‌های وام بانکی چیست؟

با وجود مزایایی که وام بانکی دارد، دریافت تسهیلات از بانک همیشه برای همه متقاضیان ساده یا متناسب با شرایط آن‌ها نیست. نوع وام، شرایط اعتبارسنجی، مدارک مورد نیاز، ضمانت و فرآیند اداری می‌تواند بر زمان و امکان دریافت تسهیلات تأثیر بگذارد.

۱

فرآیند دریافت ممکن است زمان‌بر باشد

بررسی مدارک، اعتبارسنجی، تکمیل پرونده و طی کردن مراحل اداری می‌تواند باعث شود دریافت برخی تسهیلات بانکی برای فردی که نیاز فوری به نقدینگی دارد، زمان بیشتری ببرد.

۲

شرایط ضمانت برای همه یکسان نیست

برخی تسهیلات بانکی به ضامن، وثیقه یا روش‌های مشخص تضمین بازپرداخت نیاز دارند. بنابراین متقاضی باید پیش از اقدام، شرایط ضمانت همان تسهیلات را بررسی کند.

۳

محدودیت در شرایط دریافت تسهیلات

هر نوع تسهیلات بانکی شرایط مشخصی برای مبلغ، مدت بازپرداخت، اعتبارسنجی و سایر الزامات دارد و ممکن است همه متقاضیان واجد شرایط دریافت آن نباشند.

۴

مناسب نبودن برای بعضی نیازهای فوری

اگر متقاضی به نقدینگی در مدت کوتاه نیاز داشته باشد، فرآیند دریافت برخی وام‌های بانکی ممکن است با زمان مورد نیاز او هماهنگ نباشد.

آیا محدودیت‌های وام بانکی به معنی نامناسب بودن آن است؟

خیر. وام بانکی برای بسیاری از افراد گزینه مناسبی است؛ اما انتخاب روش تامین مالی باید بر اساس شرایط واقعی متقاضی، میزان نیاز مالی، سرعت مورد انتظار، ضمانت و توان بازپرداخت انجام شود. به همین دلیل بهتر است قبل از تصمیم‌گیری، گزینه‌های دیگر نیز بررسی شوند.

انواع روش‌های تأمین نقدینگی با دارایی

علاوه بر تسهیلات بانکی، بعضی روش‌های تأمین مالی بر پایه استفاده از دارایی یا اعتبار متقاضی انجام می‌شوند. انتخاب روش مناسب به نوع دارایی، مبلغ مورد نیاز، شرایط ضمانت و توان بازپرداخت بستگی دارد. در ادامه چند روش رایج قابل بررسی را می‌بینیم.

خودرو

وام با سند خودرو

افرادی که مالک خودرو هستند و برای تأمین نقدینگی به پول نیاز دارند، می‌توانند به جای فروش خودرو، شرایط دریافت وام با سند خودرو را بررسی کنند. در برخی روش‌ها امکان استفاده از سند خودرو به عنوان پشتوانه، بدون انتقال مالکیت وجود دارد.

مشاهده شرایط
ملک

وام با سند ملکی

در روش‌های تأمین مالی با پشتوانه ملک، ارزش ملک می‌تواند مبنای دریافت وام قرار گیرد. این روش برای افرادی قابل بررسی است که دارای ملک هستند و می‌خواهند از ارزش دارایی خود برای تأمین نقدینگی استفاده کنند.

مشاهده شرایط
طلا

وام با طلا

طلا نیز در برخی روش‌های تأمین مالی می‌تواند به عنوان پشتوانه دریافت نقدینگی مورد استفاده قرار گیرد. مبلغ، شرایط ضمانت و نحوه بازپرداخت در این نوع وام به شرایط ارائه‌دهنده و قرارداد مربوط بستگی دارد.

مشاهده شرایط
سیم‌کارت

وام با سیم‌کارت

در برخی مدل‌های تأمین مالی، سیم‌کارت نیز می‌تواند مبنای بررسی برای دریافت وام قرار گیرد. شرایط این نوع تأمین مالی به ارزش و وضعیت سیم‌کارت، مبلغ مورد نیاز و ضوابط ارائه‌دهنده بستگی دارد.

مشاهده شرایط
نکته: هیچ‌کدام از این روش‌ها برای همه افراد بهترین گزینه نیستند. پیش از دریافت وام باید مبلغ واقعی دریافتی، هزینه‌های مرتبط، نوع ضمانت، شرایط بازپرداخت و تعهدات قرارداد را بررسی کنید.

مزایای وام خصوصی چیست؟

وام خصوصی بسته به نوع تامین مالی و شرایط ارائه‌دهنده می‌تواند برای برخی متقاضیان مزیت‌هایی نسبت به فرآیندهای معمول بانکی داشته باشد. مهم‌ترین موضوع این است که شرایط واقعی وام، هزینه‌ها و تعهدات قرارداد پیش از دریافت آن به‌طور کامل بررسی شود.

۱

امکان بررسی سریع‌تر درخواست

در برخی روش‌های تامین مالی خصوصی، فرآیند بررسی درخواست می‌تواند نسبت به بعضی تسهیلات بانکی ساده‌تر یا سریع‌تر انجام شود. البته زمان نهایی به شرایط متقاضی و ارائه‌دهنده بستگی دارد.

۲

انعطاف بیشتر در برخی شرایط

نوع ضمانت، مبلغ و نحوه بازپرداخت در روش‌های مختلف وام خصوصی یکسان نیست و ممکن است در بعضی قراردادها انعطاف بیشتری نسبت به برخی تسهیلات بانکی وجود داشته باشد.

۳

گزینه‌های متنوع برای تامین نقدینگی

تامین مالی خصوصی می‌تواند بر اساس نوع دارایی، میزان نقدینگی مورد نیاز و شرایط متقاضی ساختارهای متفاوتی داشته باشد و به همین دلیل برخی افراد آن را به عنوان یک گزینه جایگزین بررسی می‌کنند.

۴

مناسب برای برخی نیازهای کوتاه‌مدت

افرادی که برای یک نیاز مالی مشخص و کوتاه‌مدت به نقدینگی نیاز دارند، ممکن است در کنار گزینه‌های بانکی، روش‌های خصوصی تامین مالی را نیز بررسی کنند.

سرعت تنها معیار انتخاب وام خصوصی نیست

حتی اگر یک روش تامین مالی سریع‌تر انجام شود، باز هم باید مبلغ واقعی دریافتی، هزینه نهایی، ضمانت، مدت بازپرداخت و شرایط تسویه بررسی شود. یک وام مناسب، فقط وامی نیست که سریع پرداخت شود؛ بلکه باید با توان مالی متقاضی نیز هماهنگ باشد.

معایب و محدودیت‌های وام خصوصی چیست؟

وام خصوصی در کنار مزایایی که ممکن است برای بعضی متقاضیان داشته باشد، محدودیت‌هایی نیز دارد. شرایط این نوع تامین مالی به نوع وام، ارائه‌دهنده، ضمانت و قرارداد بستگی دارد؛ بنابراین نمی‌توان یک نتیجه واحد را برای تمام وام‌های خصوصی در نظر گرفت.

۱

تفاوت زیاد در شرایط ارائه

شرایط وام خصوصی ممکن است از یک ارائه‌دهنده به ارائه‌دهنده دیگر متفاوت باشد. مبلغ وام، هزینه‌ها، ضمانت و نحوه بازپرداخت باید قبل از تصمیم‌گیری به‌صورت دقیق بررسی شود.

۲

اهمیت بررسی هزینه نهایی

متقاضی نباید فقط مبلغ اسمی وام را بررسی کند. هزینه‌های مرتبط با دریافت وام و مبلغ نهایی بازپرداخت باید در قرارداد مشخص باشد تا بتوان هزینه واقعی تامین مالی را ارزیابی کرد.

۳

ضرورت بررسی ضمانت و تعهدات

نوع ضمانت، شرایط استفاده از آن، تعهدات متقاضی و نحوه تسویه باید کاملاً روشن باشد. هیچ تعهدی را نباید بدون مطالعه دقیق قرارداد پذیرفت.

۴

توجه به توان بازپرداخت

حتی در صورت دریافت سریع نقدینگی، مبلغ اقساط و تعهدات مالی باید با درآمد و توان بازپرداخت متقاضی تناسب داشته باشد. دریافت وام بیشتر از توان مالی می‌تواند فشار مالی ایجاد کند.

قبل از دریافت وام خصوصی چه چیزهایی را بررسی کنیم؟
  • مبلغ دقیق دریافتی
  • مجموع مبلغ قابل بازپرداخت
  • مدت و نحوه بازپرداخت
  • نوع و شرایط ضمانت
  • تمام هزینه‌های مرتبط با قرارداد
  • شرایط تسویه زودتر از موعد
  • تعهدات و مسئولیت‌های هر دو طرف

وام بانکی بهتر است یا وام خصوصی؟ مقایسه نهایی

نمی‌توان گفت وام بانکی یا وام خصوصی برای همه افراد بهترین گزینه است. انتخاب مناسب به شرایط متقاضی، میزان نقدینگی مورد نیاز، سرعت دریافت، نوع ضمانت و توان بازپرداخت بستگی دارد. بنابراین بهتر است این دو روش را بر اساس معیارهای مهم با یکدیگر مقایسه کنیم.

معیار وام بانکی وام خصوصی
سرعت دریافت بسته به نوع تسهیلات و مراحل بررسی بسته به ارائه‌دهنده و شرایط قرارداد
مدارک معمولاً مدارک و مراحل مشخص بانکی بسته به نوع تامین مالی متفاوت است
ضمانت ممکن است ضامن، وثیقه یا اعتبارسنجی مورد نیاز باشد نوع ضمانت بر اساس روش و قرارداد تعیین می‌شود
انعطاف‌پذیری تابع مقررات و چارچوب تسهیلات بانکی در برخی روش‌ها امکان انعطاف بیشتر وجود دارد
هزینه نهایی بر اساس نوع تسهیلات و شرایط مربوط باید بر اساس قرارداد و مبلغ نهایی بازپرداخت بررسی شود
مناسب برای نیاز فوری بسته به سرعت فرآیند تسهیلات در برخی روش‌ها می‌تواند گزینه قابل بررسی باشد
پس کدام گزینه بهتر است؟

اگر شرایط دریافت تسهیلات بانکی را دارید، زمان کافی برای طی مراحل آن در اختیار شماست و شرایط بازپرداخت برایتان مناسب است، وام بانکی می‌تواند انتخاب قابل بررسی باشد.

اما اگر سرعت تأمین نقدینگی، نوع ضمانت یا انعطاف شرایط برایتان اهمیت بیشتری دارد، بهتر است علاوه بر بانک، گزینه‌های دیگر تأمین مالی را نیز بررسی کنید.

یک گزینه دیگر برای تأمین نقدینگی

اگر خودرو یا ملک دارید، آیا لازم است آن را بفروشید؟

لزوماً نه. یکی از روش‌هایی که می‌توان بررسی کرد، استفاده از ارزش دارایی به عنوان پشتوانه دریافت وام است. برای مثال، افرادی که خودرو دارند و به نقدینگی نیاز دارند، می‌توانند شرایط وام با سند خودرو را بررسی کنند.

در برخی مدل‌های تأمین مالی، امکان استفاده از سند خودرو یا ملک به عنوان ضمانت بدون انتقال سند وجود دارد. شرایط دقیق این نوع وام، میزان تسهیلات، ضمانت و نحوه بازپرداخت باید پیش از قرارداد بررسی شود.

مشاهده شرایط وام با سند خودرو
تصمیم‌گیری سریع‌تر

اگر به وام فوری نیاز دارید، کدام گزینه مناسب‌تر است؟

وقتی نیاز مالی فوری دارید، سرعت دریافت نقدینگی اهمیت بیشتری پیدا می‌کند. در چنین شرایطی، علاوه بر وام بانکی، باید گزینه‌های دیگری را نیز بررسی کنید و ببینید کدام روش با میزان پول مورد نیاز، شرایط ضمانت و توان بازپرداخت شما هماهنگ‌تر است.

۱

ابتدا مبلغ مورد نیاز را مشخص کنید

مشخص کردن میزان دقیق نقدینگی باعث می‌شود گزینه‌های مناسب‌تری را بررسی کنید و از دریافت تعهد مالی بیشتر از نیاز خود جلوگیری شود.

۲

سرعت دریافت را با شرایط خود مقایسه کنید

اگر زمان برای شما اهمیت زیادی دارد، مدت بررسی مدارک، اعتبارسنجی، ضمانت و فرآیند پرداخت را قبل از انتخاب روش تامین مالی بررسی کنید.

۳

هزینه واقعی وام را بررسی کنید

سرعت دریافت نباید تنها معیار تصمیم‌گیری باشد. مبلغ نهایی بازپرداخت، هزینه‌های جانبی و شرایط قرارداد نیز باید قبل از قبول تعهد مالی مشخص باشند.

۴

توان بازپرداخت خود را در نظر بگیرید

حتی در شرایط اضطراری، مبلغ تعهد مالی باید با درآمد و توان بازپرداخت شما تناسب داشته باشد. وام سریع اما غیرقابل بازپرداخت، انتخاب مناسبی نیست.

به دنبال گزینه‌های تأمین نقدینگی هستید؟

شرایط خود را بررسی کنید و گزینه مناسب برای نیاز مالی‌تان را با دقت انتخاب کنید.

بررسی گزینه‌های وام فوری
جمع‌بندی

در نهایت وام بانکی بهتر است یا وام خصوصی؟

انتخاب بین وام بانکی و وام خصوصی به شرایط مالی، میزان نیاز به نقدینگی، سرعت مورد انتظار، نوع ضمانت و توان بازپرداخت متقاضی بستگی دارد. وام بانکی معمولاً در چارچوب فرآیندها و ضوابط مشخص ارائه می‌شود، در حالی که شرایط تامین مالی خصوصی می‌تواند بر اساس نوع روش و قرارداد متفاوت باشد.

بنابراین نمی‌توان یک گزینه را برای همه افراد بهترین انتخاب دانست. اگر شرایط دریافت تسهیلات بانکی را دارید و زمان کافی برای طی مراحل آن در اختیار شماست، وام بانکی می‌تواند یکی از گزینه‌های مناسب باشد. در مقابل، اگر سرعت تامین نقدینگی یا استفاده از دارایی به عنوان پشتوانه برای شما اهمیت دارد، می‌توانید روش‌های دیگر تامین مالی را نیز بررسی کنید.

برای افرادی که خودرو یا ملک دارند و نمی‌خواهند برای تامین نقدینگی دارایی خود را بفروشند، استفاده از دارایی به عنوان پشتوانه وام نیز می‌تواند یکی از گزینه‌های قابل بررسی باشد. در برخی روش‌ها امکان استفاده از سند بدون انتقال مالکیت وجود دارد؛ البته شرایط دقیق باید پیش از قرارداد بررسی شود.

سوالات متداول درباره وام بانکی و وام خصوصی

وام بانکی بهتر است یا وام خصوصی؟

پاسخ این سوال به شرایط متقاضی بستگی دارد. اگر فرآیند بانکی، مدارک، ضمانت و زمان دریافت تسهیلات برای شما مناسب باشد، وام بانکی می‌تواند گزینه مناسبی باشد. اگر سرعت تامین نقدینگی یا نوع ضمانت برای شما اهمیت بیشتری داشته باشد، بهتر است گزینه‌های خصوصی را نیز بررسی کنید.

وام خصوصی سریع‌تر از وام بانکی است؟

سرعت دریافت به نوع وام، ارائه‌دهنده، مدارک، ضمانت و شرایط پرونده بستگی دارد. بنابراین نمی‌توان گفت تمام وام‌های خصوصی همیشه سریع‌تر از تمام تسهیلات بانکی پرداخت می‌شوند.

برای دریافت وام خصوصی چه ضمانتی لازم است؟

نوع ضمانت در روش‌های مختلف یکسان نیست و به نوع تامین مالی و قرارداد بستگی دارد. پیش از اقدام باید نوع ضمانت، شرایط استفاده از آن و تعهدات مربوط به آن به‌صورت کامل مشخص شود.

آیا می‌توان با سند خودرو وام گرفت؟

بله، یکی از روش‌های تامین نقدینگی استفاده از سند خودرو به عنوان پشتوانه دریافت وام است. شرایط مبلغ، ضمانت، بازپرداخت و نحوه استفاده از سند باید بر اساس شرایط ارائه‌دهنده بررسی شود.

آیا برای دریافت وام با سند خودرو باید خودرو را بفروشم؟

خیر، در روش‌هایی که وام با سند خودرو بدون انتقال مالکیت ارائه می‌شود، هدف این است که خودرو به عنوان پشتوانه دریافت وام مورد استفاده قرار گیرد و مالکیت آن منتقل نشود. شرایط دقیق قرارداد را باید پیش از دریافت وام بررسی کرد.

آیا امکان دریافت وام با سند ملک بدون انتقال سند وجود دارد؟

برخی روش‌های تامین مالی می‌توانند از ملک به عنوان پشتوانه یا ضمانت استفاده کنند، اما شرایط آن به نوع قرارداد و ارائه‌دهنده بستگی دارد. بنابراین پیش از هرگونه اقدام باید شرایط ضمانت و نحوه استفاده از سند به‌طور دقیق مشخص شود.

برای وام فوری چه چیزی را باید بررسی کرد؟

علاوه بر سرعت دریافت، باید مبلغ واقعی دریافتی، مجموع بازپرداخت، هزینه‌های مرتبط، نوع ضمانت، مدت بازپرداخت و توان مالی خود برای پرداخت تعهدات را بررسی کنید.

به دنبال تأمین نقدینگی با استفاده از سند خودرو هستید؟

اگر خودرو دارید و قصد فروش آن را ندارید، می‌توانید شرایط دریافت وام با سند خودرو را بررسی کنید.

مشاهده شرایط وام با سند خودرو