وام با سند خودرو
در این روش، شرایط خودرو و مدارک مالکیت آن برای بررسی درخواست اهمیت دارد. پیش از انتخاب، باید از امکان پذیرش خودرو، ضوابط ارزیابی و شرایط قرارداد ارائهدهنده تسهیلات اطلاع پیدا کنید.
وام با سند خودرو
هنگام بررسی گزینههای دریافت تسهیلات، نوع دارایی قابل ارائه بهعنوان وثیقه یکی از معیارهای تصمیمگیری است. خودرو و ملک از نظر ارزشگذاری، وضعیت اسناد، امکان بررسی و شرایط پذیرش تفاوت دارند؛ بنابراین انتخاب میان این دو روش به شرایط متقاضی و ضوابط ارائهدهنده تسهیلات بستگی دارد.
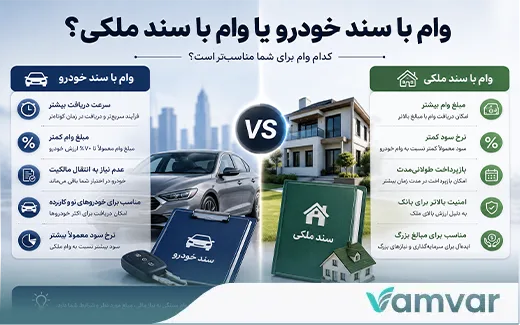 خودرو یا ملک؛ کدام وثیقه با شرایط شما سازگارتر است؟
صرفاً ارزش بالاتر یک دارایی یا نوع آن، برتری قطعی یک روش را مشخص نمیکند. مبلغ قابل دریافت، هزینهها، شرایط حقوقی وثیقه، زمان بررسی و تعهدات قرارداد باید بر اساس شرایط واقعی هر گزینه ارزیابی شوند.
تفاوت پایهای این دو روش به نوع دارایی ارائهشده بهعنوان وثیقه برمیگردد. در وام با سند خودرو، مشخصات خودرو، وضعیت مالکیت و امکان ارزیابی آن اهمیت دارد؛ در مقابل، در وام با سند ملکی، نوع ملک، ارزش کارشناسی، وضعیت سند و شرایط حقوقی آن بررسی میشود.
علاوه بر نوع دارایی، باید شرایط پذیرش وثیقه، هزینههای مرتبط، مدت و مراحل بررسی و مفاد قرارداد را نیز مقایسه کرد. هیچکدام از این دو روش را نمیتوان بدون در نظر گرفتن ضوابط ارائهدهنده و نیاز متقاضی، گزینه بهتر برای همه افراد دانست.
در این روش، شرایط خودرو و مدارک مالکیت آن برای بررسی درخواست اهمیت دارد. پیش از انتخاب، باید از امکان پذیرش خودرو، ضوابط ارزیابی و شرایط قرارداد ارائهدهنده تسهیلات اطلاع پیدا کنید.
وام با سند خودرو ←در این روش، وضعیت مالکیت، مشخصات ملک، اعتبار اسناد و شرایط حقوقی آن در بررسی درخواست نقش دارند. پیش از تصمیمگیری، ضوابط پذیرش ملک و تعهدات احتمالی قرارداد را بررسی کنید.
وام با سند ملکی ←برای مقایسه دقیقتر، مبلغ موردنیاز، دارایی قابل ارائه، مدارک، هزینههای جانبی، زمان انجام مراحل و تعهدات قرارداد را در هر دو گزینه بررسی کنید. انتخاب نهایی باید بر اساس شرایط واقعی و ضوابط تأمینکننده تسهیلات باشد.
مدتزمان بررسی درخواست یکی از معیارهای انتخاب نوع وثیقه است. بااینحال، نمیتوان تنها بر اساس خودرو یا ملک بودن وثیقه، زمان قطعی دریافت تسهیلات را مشخص کرد. نوع بررسیها، کامل بودن مدارک و روال اجرایی ارائهدهنده تسهیلات نیز در این زمان مؤثرند.
تفاوت این دو روش بیشتر به ماهیت دارایی و بررسیهای لازم برای ارزیابی و پذیرش آن مربوط میشود.
در روش مبتنی بر خودرو، بررسیها میتواند شامل احراز مالکیت، کنترل مدارک خودرو، ارزیابی مشخصات و تعیین ارزش کارشناسی باشد. اگر مدارک آماده باشند و مانعی برای بررسی خودرو وجود نداشته باشد، امکان دارد این بخش از فرایند بدون نیاز به بررسیهای مرتبط با ملک انجام شود.
بااینحال، این موضوع به معنای تضمین دریافت سریعتر وجه نیست؛ مدت نهایی به ضوابط مجموعه ارائهدهنده تسهیلات و نتیجه بررسی پرونده بستگی دارد.
در روش مبتنی بر ملک، علاوه بر ارزیابی ارزش دارایی، وضعیت سند و مالکیت و شرایط حقوقی ملک نیز اهمیت دارند. بسته به نوع ملک و ضوابط اجرایی، ممکن است استعلامها یا بررسیهای تکمیلی هم لازم باشند.
بنابراین، تعداد و نوع بررسیهای موردنیاز میتواند بر زمان انجام پرونده اثر بگذارد؛ اما نمیتوان برای تمام درخواستهای مبتنی بر ملک، زمان یکسانی در نظر گرفت.
| معیار مقایسه | وثیقه خودرو | وثیقه ملک |
|---|---|---|
| بررسی اصلی | مشخصات، مالکیت و ارزش خودرو | ارزش ملک، سند و وضعیت مالکیت |
| بررسیهای احتمالی | مدارک خودرو و امکان پذیرش آن | استعلامها و بررسیهای حقوقی احتمالی |
| عامل مؤثر بر زمان | آماده بودن مدارک و امکان کارشناسی | وضعیت سند و نیاز به بررسی تکمیلی |
| نکته در انتخاب | تناسب خودرو با ضوابط پذیرش | تناسب ملک با ضوابط پذیرش |
پاسخ به شرایط پرونده و ضوابط ارائهدهنده تسهیلات بستگی دارد. بهتر است پیش از انتخاب، نوع دارایی قابل ارائه، مدارک موردنیاز، زمان تقریبی بررسی و شرایط قرارداد را با هم مقایسه کنید.
اگر خودرو در اختیار دارید، ابتدا امکان پذیرش آن و روند بررسی درخواست را ارزیابی کنید. اگر قصد استفاده از ملک را دارید، وضعیت سند و بررسیهای احتمالی آن را نیز در تصمیم خود در نظر بگیرید.
نکته مهم: سریع بودن یک روش را نباید صرفاً از نوع وثیقه نتیجه گرفت. زمان اعلامشده از سوی ارائهدهنده تسهیلات، کامل بودن مدارک و شرایط اختصاصی پرونده معیارهای دقیقتری برای مقایسه هستند.
برای آشنایی با جزئیات روش مبتنی بر خودرو و بررسی ضوابط مربوط به آن، صفحه وام با سند خودرو را مشاهده کنید.
هنگام مقایسه وام با پشتوانه خودرو و ملک، فقط ارزش روز دارایی اهمیت ندارد؛ بلکه میزان ارزش مورد تأیید کارشناسی، ضوابط پذیرش وثیقه و شرایط تأمین مالی ارائهدهنده تسهیلات نیز در مبلغ قابل دریافت مؤثرند.
به همین دلیل، نمیتوان ارزش یک خودرو یا ملک را مستقیماً معادل مبلغ وام قابل پرداخت دانست. هر نوع دارایی بر اساس معیارهای متناسب با خود ارزیابی میشود.
در وثیقه خودرو، عواملی مانند مدل، سال ساخت، وضعیت فنی و بدنه، شرایط بازار و نتیجه کارشناسی میتوانند در ارزیابی دارایی نقش داشته باشند. ارزش نهایی مورد پذیرش ممکن است با قیمتهای اعلامشده در بازار تفاوت داشته باشد.
بنابراین، بالاتر بودن قیمت خودرو لزوماً به معنای دریافت مبلغی مشخص یا متناسب با تمام ارزش آن نیست. مبلغ نهایی به ضوابط تأمین مالی و نتیجه بررسی پرونده بستگی دارد.
در وثیقه ملکی، موقعیت و نوع ملک، ارزش کارشناسی، وضعیت سند و امکان پذیرش حقوقی آن از عوامل مهم ارزیابی هستند. ارزش بالای یک ملک میتواند آن را به گزینهای برای بررسی تأمین مالی در مبالغ بالاتر تبدیل کند؛ بااینحال، نتیجه به ضوابط ارائهدهنده تسهیلات وابسته است.
همچنین ممکن است محدودیتهای مربوط به سند یا شرایط حقوقی ملک بر امکان استفاده از آن بهعنوان وثیقه اثر بگذارند. در نتیجه، قیمت ملک بهتنهایی برای برآورد مبلغ قابل دریافت کافی نیست.
| معیار مقایسه | وثیقه خودرو | وثیقه ملک |
|---|---|---|
| معیارهای ارزشگذاری | مدل، سال ساخت، وضعیت خودرو و شرایط بازار | موقعیت، نوع ملک و ارزش کارشناسی |
| بررسی مالکیت و مدارک | مدارک خودرو و وضعیت مالکیت | سند، مالکیت و شرایط حقوقی ملک |
| ظرفیت تأمین مالی | وابسته به ارزش مورد تأیید و ضوابط تسهیلات | وابسته به ارزش مورد تأیید و ضوابط تسهیلات |
| نکته مهم در انتخاب | تناسب ارزش خودرو با مبلغ مورد نیاز | تناسب ارزش ملک و شرایط پذیرش آن با مبلغ مورد نیاز |
اگر ملک موردنظر ارزش کارشناسی بالایی داشته باشد، ممکن است ظرفیت تأمین مالی بیشتری نسبت به یک خودرو فراهم کند؛ اما این نتیجه در همه پروندهها یکسان نیست و به ارزش دارایی، شرایط پذیرش و سیاستهای تأمین مالی بستگی دارد.
در مقابل، استفاده از خودرو میتواند برای افرادی که قصد دارند از دارایی خودروییشان بهعنوان پشتوانه استفاده کنند، گزینه قابل بررسیای باشد؛ بهویژه زمانی که مبلغ مورد نیاز با ظرفیت تأمین مالی قابل ارائه متناسب باشد.
نکته مهم: برای انتخاب وثیقه، مبلغ مورد نیاز را در کنار ارزش کارشناسی دارایی، شرایط بازپرداخت، هزینههای احتمالی و ضوابط قرارداد بررسی کنید. ارزش خودرو یا ملک بهتنهایی مبلغ نهایی تسهیلات را مشخص نمیکند.
اگر میخواهید روش استفاده از خودرو بهعنوان وثیقه و شرایط کلی آن را بررسی کنید، صفحه وام با سند خودرو را مشاهده کنید.
در انتخاب بین وثیقه خودرو و ملک، یکی از تفاوتهای مهم به مدارک اثبات مالکیت و نحوه بررسی دارایی مربوط میشود. در هر دو روش، اطلاعات هویتی متقاضی، وضعیت مالکیت و امکان پذیرش وثیقه اهمیت دارند؛ اما مدارک اختصاصی و بررسیهای لازم برای هر دارایی متفاوت است.
برای بررسی درخواست مبتنی بر خودرو، معمولاً مدارک شناسایی متقاضی، مدارک مالکیت و اطلاعات شناسایی وسیله نقلیه مورد نیاز است. ممکن است برای ارزیابی ارزش خودرو یا بررسی وضعیت آن نیز اطلاعات و مدارک تکمیلی درخواست شود.
کامل بودن مدارک و مشخص بودن وضعیت مالکیت میتواند از ایجاد تأخیر در بررسی پرونده جلوگیری کند؛ بااینحال، فهرست نهایی مدارک به ضوابط ارائهدهنده تسهیلات بستگی دارد.
برای مشاهده فهرست اختصاصی مدارک این روش، صفحه مدارک لازم برای وام با سند خودرو را مطالعه کنید.
در روش مبتنی بر ملک، سند و مدارک اثبات مالکیت از اسناد اصلی بررسی هستند. علاوه بر این، بسته به شرایط پرونده، ممکن است اطلاعات مربوط به وضعیت حقوقی ملک، مشخصات ثبتی و مدارک لازم برای ارزیابی کارشناسی نیز درخواست شود.
وضعیت سند و امکان پذیرش ملک بهعنوان وثیقه اهمیت زیادی دارد. بنابراین، صرف در اختیار داشتن سند به معنای تأیید قطعی ملک برای دریافت تسهیلات نیست و باید ضوابط مجموعه ارائهدهنده بررسی شود.
| معیار مقایسه | وثیقه خودرو | وثیقه ملک |
|---|---|---|
| مدارک اصلی دارایی | مدارک مالکیت و اطلاعات شناسایی خودرو | سند و مدارک اثبات مالکیت ملک |
| موضوع کارشناسی | مشخصات، وضعیت و ارزش خودرو | مشخصات، وضعیت و ارزش ملک |
| بررسی حقوقی | احراز مالکیت و بررسی محدودیتهای احتمالی | بررسی مالکیت، وضعیت سند و محدودیتهای احتمالی |
| عامل مؤثر بر تکمیل پرونده | کامل بودن مدارک خودرو و متقاضی | کامل بودن اسناد ملک و مدارک متقاضی |
نمیتوان بدون بررسی شرایط پرونده گفت که یکی از این دو روش همیشه مدارک سادهتر یا مراحل کمتری دارد. نوع دارایی، وضعیت مالکیت، نیاز به بررسیهای تکمیلی و الزامات ارائهدهنده تسهیلات بر روند کار اثر میگذارند.
بهتر است پیش از انتخاب، فهرست مدارک مورد نیاز هر روش را دریافت کنید و بررسی کنید که آیا دارایی موردنظر از نظر مالکیت و شرایط حقوقی قابلیت پذیرش دارد یا خیر.
نکته مهم: مدارک عمومی و مدارک اختصاصی وثیقه را از یکدیگر تفکیک کنید. فهرست نهایی مدارک و شرایط پذیرش باید از ارائهدهنده تسهیلات استعلام شود؛ زیرا الزامات ممکن است در مجموعههای مختلف یکسان نباشند.
برای آشنایی با روش استفاده از خودرو بهعنوان وثیقه و بررسی شرایط کلی آن، صفحه وام با سند خودرو را مشاهده کنید.
انتخاب بین وثیقه خودرو و ملک فقط به ارزش دارایی محدود نمیشود. شرایط مالی متقاضی، میزان تعهدی که میتواند بپذیرد، اهمیت حفظ دارایی و هدف استفاده از نقدینگی نیز در این تصمیم نقش دارند. بنابراین، بهتر است بهجای برتر دانستن یکی از این دو روش، تناسب هر گزینه با شرایط واقعی خود را بسنجید.
اگر خودرو در اختیار دارید و میخواهید امکان استفاده از آن را برای تأمین مالی بسنجید، ابتدا بررسی کنید که آیا ظرفیت تأمین مالی آن با نیاز شما تناسب دارد و شرایط مربوط به وثیقه را میپذیرید یا خیر.
نکته کلیدی این است که پیش از تصمیمگیری، اثر قرارداد بر امکان استفاده از خودرو و تعهدات خود را بهروشنی مشخص کنید.
اگر مالک ملک هستید، میتوانید امکان استفاده از آن را با توجه به هدف مالی خود ارزیابی کنید. در این تصمیم، علاوه بر ظرفیت تأمین مالی، شرایط حقوقی ملک و میزان تعهدی که در قرارداد میپذیرید اهمیت دارد.
ارزش بالاتر ملک بهتنهایی دلیل کافی برای انتخاب آن نیست؛ باید پیامدهای احتمالی قرارداد و تناسب این تصمیم با وضعیت مالی خود را نیز بسنجید.
معیار نهایی انتخاب: گزینه مناسبتر، لزوماً دارایی گرانتر یا روشی نیست که سریعتر به نظر میرسد؛ بلکه گزینهای است که با نیاز مالی، توان بازپرداخت و میزان ریسک قابلپذیرش شما سازگاری بیشتری داشته باشد.
اگر خودرو دارید و میخواهید امکان استفاده از آن بهعنوان وثیقه را بررسی کنید، صفحه وام با سند خودرو را مشاهده کنید.
انتخاب وثیقه فقط به مبلغی که قصد دریافت آن را دارید مربوط نیست. گاهی دو نفر با نیاز مالی مشابه، به دلیل تفاوت در داراییهای موجود، تعهدات خانوادگی یا برنامه بازپرداخت، به گزینههای متفاوتی میرسند. به همین دلیل، بهتر است پیش از تصمیمگیری، شرایط شخصی و پیامدهای مالی هر انتخاب را بررسی کنید.
ابتدا مشخص کنید کدام دارایی را در اختیار دارید و امکان استفاده از آن بهعنوان وثیقه وجود دارد یا خیر. لازم نیست صرفاً به دلیل در دسترس بودن یک گزینه، آن را انتخاب کنید؛ شرایط پذیرش دارایی و تعهدات قرارداد نیز باید بررسی شوند.
میزان نقدینگی مورد نیاز را در کنار درآمد، هزینههای ثابت و تعهدات مالی فعلی بسنجید. انتخاب وثیقه باید با توان بازپرداخت و میزان ریسکی که میتوانید بپذیرید سازگار باشد.
| پرسش پیش از تصمیمگیری | دلیل اهمیت |
|---|---|
| آیا مبلغ مورد نیاز دقیقاً مشخص است؟ | از انتخاب تعهد مالی بیشتر از نیاز واقعی جلوگیری میکند. |
| آیا توان بازپرداخت وجود دارد؟ | به ارزیابی پایداری وضعیت مالی در طول قرارداد کمک میکند. |
| آیا شرایط وثیقه و قرارداد روشن است؟ | احتمال مواجهه با محدودیتها یا تعهدات پیشبینینشده را کاهش میدهد. |
| آیا گزینههای دیگر هم بررسی شدهاند؟ | امکان مقایسه هزینه و ریسک روشهای مختلف تأمین مالی را فراهم میکند. |
نکته تصمیمگیری: پیش از ارائه هر دارایی بهعنوان وثیقه، شرایط پذیرش، محدودیتهای قراردادی و پیامدهای احتمالی عدم بازپرداخت را بررسی کنید. انتخاب مناسب باید علاوه بر تأمین نیاز مالی، با وضعیت اقتصادی شما نیز سازگار باشد.
اگر قصد دارید امکان استفاده از خودرو را برای تأمین مالی بررسی کنید، به صفحه وام با سند خودرو مراجعه کنید و شرایط اعلامشده را با نیاز و توان مالی خود بسنجید.
در مقایسه روشهای تأمین مالی، فقط مبلغ دریافتی و هزینه بازپرداخت اهمیت ندارد؛ داراییای که بهعنوان وثیقه معرفی میشود نیز ممکن است تحت تأثیر تعهدات قرارداد قرار بگیرد. بنابراین، پیش از انتخاب بین خودرو و ملک، باید مشخص شود در صورت بروز مشکل در پرداخت، چه پیامدهایی متوجه متقاضی و دارایی او خواهد شد.
خودرو ممکن است برای رفتوآمد، اشتغال یا انجام امور روزمره ضروری باشد. به همین دلیل، باید شرایط قرارداد درباره امکان استفاده از خودرو، محدودیتهای نقلوانتقال و آثار تأخیر در پرداخت را بهدقت بررسی کرد.
ملک ممکن است محل سکونت خانواده یا یکی از داراییهای اصلی متقاضی باشد. در این حالت، بررسی وضعیت حقوقی سند، حدود تعهدات قراردادی و پیامدهای احتمالی عدم ایفای تعهد اهمیت ویژهای دارد.
ریسک هر وثیقه صرفاً با ارزش مالی آن مشخص نمیشود. اهمیت دارایی برای زندگی و کار، محدودیتهای مندرج در قرارداد و میزان وابستگی فرد به آن نیز در تصمیمگیری نقش دارند.
| معیار بررسی | در وثیقه خودرو | در وثیقه ملک |
|---|---|---|
| اهمیت دارایی | نقش خودرو در رفتوآمد یا فعالیت شغلی | نقش ملک در سکونت یا امنیت مالی خانواده |
| وضعیت حقوقی | مالکیت، وضعیت سند و محدودیتهای احتمالی | مالکیت، وضعیت ثبتی و موانع حقوقی احتمالی |
| تعهدات قرارداد | شرایط استفاده، انتقال و تسویه | شرایط وثیقهگذاری، رفع وثیقه و تسویه |
| پیامد عدم پرداخت | بررسی ضمانت اجراهای تعیینشده در قرارداد | بررسی ضمانت اجراهای تعیینشده در قرارداد |
معیار نهایی: وثیقهای را انتخاب نکنید که از دست دادن یا محدود شدن استفاده از آن، در صورت بروز مشکل مالی، زندگی یا فعالیت شغلی شما را با دشواری جدی مواجه کند. تصمیم باید بر اساس بررسی قرارداد، توان بازپرداخت و اهمیت واقعی دارایی گرفته شود.
برای آشنایی با جزئیات روش مبتنی بر خودرو، میتوانید صفحه وام با سند خودرو را نیز بررسی کنید.
پیش از انتخاب نوع وثیقه، بهتر است علاوه بر شرایط دریافت تسهیلات، به تعهدات قراردادی، اهمیت دارایی و پیامدهای احتمالی تصمیم خود نیز توجه کنید. پاسخ پرسشهای زیر به روشنتر شدن این ملاحظات کمک میکند.
خیر. ارزش دارایی تنها یکی از معیارهاست. اهمیت آن در زندگی یا فعالیت شغلی، شرایط حقوقی، تعهدات قرارداد و توانایی مدیریت بازپرداخت نیز باید بررسی شوند. انتخاب مناسب زمانی شکل میگیرد که همه این عوامل در کنار هم سنجیده شوند.
در چنین شرایطی باید وضعیت مالکیت، حقوق سایر مالکان و الزامات قانونی و قراردادی مربوط به وثیقهگذاری روشن شود. پیش از هر تعهدی، از ارائهدهنده تسهیلات درباره مدارک و رضایتهای مورد نیاز استعلام بگیرید.
امکان و زمان آزادسازی وثیقه به مفاد قرارداد، نحوه تسویه تعهدات و تشریفات مربوط به آن بستگی دارد. پیش از امضا، شرایط تسویه کامل، مدارک لازم و زمانبندی رفع وثیقه را بهصورت شفاف بررسی کنید.
بهتر است پیش از ایجاد تأخیر، شرایط قرارداد را بررسی و برای اطلاع از گزینههای احتمالی با ارائهدهنده تسهیلات تماس بگیرید. امکان مهلت، تغییر برنامه پرداخت یا توافق جدید قطعی نیست و به قرارداد و موافقت طرف مقابل بستگی دارد.
مبلغ و تعهدات نهایی، هزینههای جانبی، زمانبندی پرداخت، شرایط تأخیر، ضمانت اجراها، محدودیتهای مربوط به دارایی و روش آزادسازی وثیقه از موارد مهم هستند. هر بند مبهم را پیش از امضا بهصورت روشن و ترجیحاً مکتوب پیگیری کنید.
این موضوع به مقررات، وضعیت مالکیت و ضوابط ارائهدهنده تسهیلات بستگی دارد. نباید بدون بررسی الزامات قانونی، رضایت مالک و مسئولیتهایی که متوجه طرفین میشود، امکان وثیقهگذاری را قطعی فرض کرد.
جمعبندی: مقایسه خودرو و ملک نباید فقط به میزان تسهیلات محدود شود. تعهدات قراردادی، وضعیت مالکیت و پیامدهای احتمالی برای دارایی نیز بخشی از تصمیم نهایی هستند.
اگر قصد دارید از خودرو بهعنوان وثیقه استفاده کنید، شرایط اختصاصی این روش را در صفحه مربوط به آن بررسی کنید.
مشاهده شرایط وام با سند خودرومقایسه وام با وثیقه خودرو و ملک زمانی نتیجهبخش است که تصمیم فقط بر اساس مبلغ احتمالی تسهیلات گرفته نشود. نوع دارایی، اهمیت آن برای مالک و تعهداتی که در قرارداد پذیرفته میشوند، همگی در ارزیابی نهایی نقش دارند.
برای رسیدن به تصمیمی سنجیده، بهتر است مسیر انتخاب را در سه مرحله دنبال کنید:
روشن کنید کدام دارایی را میتوانید برای وثیقهگذاری در نظر بگیرید و استفاده از آن چه اهمیتی در زندگی یا کار شما دارد.
پیش از تصمیم نهایی، مفاد قرارداد، هزینههای مرتبط، ضمانت اجراها و شرایط آزادسازی وثیقه را بررسی کنید.
فقط گزینههایی را مقایسه کنید که با وضعیت مالکیت دارایی و شرایط مالی شما سازگارند و امکان بررسی واقعی آنها وجود دارد.
نتیجه: انتخاب مناسب لزوماً گزینهای با مبلغ بیشتر یا فرایند سادهتر نیست؛ بلکه گزینهای است که تعهدات آن را بهروشنی میدانید و پیامدهای قراردادی آن برای شما قابل ارزیابی است.
اگر خودرو یکی از گزینههای شما برای تأمین نقدینگی است، جزئیات این روش را در صفحه اختصاصی آن بررسی کنید و پیش از هر تعهدی، شرایط قرارداد را با دقت بسنجید.
مشاهده شرایط وام با سند خودرو