تسهیلات بانکی
در این روش، درخواست بر اساس شرایط طرح تسهیلاتی و ضوابط بانک بررسی میشود. نوع مدارک، الزامات اعتبارسنجی، ضمانتهای موردنیاز، نرخ و هزینهها و مدت بازپرداخت به بانک و نوع تسهیلات بستگی دارد.
وقتی به منابع مالی بیشتری نیاز دارید، انتخاب فقط به مبلغ وام محدود نمیشود. شرایط دریافت، نوع ضمانت، هزینه نهایی و تعهدات بازپرداخت نیز تعیین میکنند که کدام مسیر با وضعیت مالی شما سازگارتر است.
وام بانکی و وام با وثیقه دو مسیر متفاوت برای تأمین نقدینگی هستند. شناخت تفاوتهای آنها کمک میکند پیش از ثبت درخواست، گزینهها را واقعبینانهتر بررسی کنید و صرفاً بر اساس سرعت یا مبلغ پیشنهادی تصمیم نگیرید.
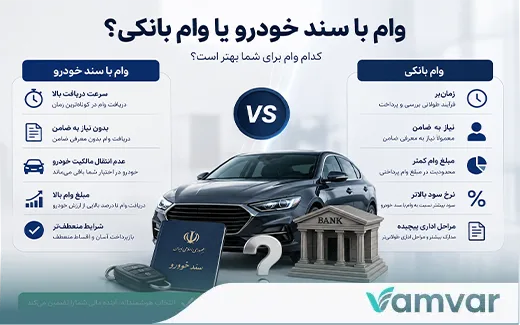
نکته مهم: وام بانکی و وام وثیقهای شرایط یکسانی ندارند. ضوابط هر ارائهدهنده، نوع ضمانت، هزینههای قرارداد و توان بازپرداخت باید جداگانه بررسی شود؛ بنابراین نمیتوان یک روش را برای همه متقاضیان مناسبتر دانست.
تفاوت اصلی این دو روش به سازوکار تأمین مالی، الزامات پذیرش درخواست و نوع تضمین بازپرداخت مربوط میشود. در تسهیلات بانکی، شرایط هر طرح، اعتبارسنجی، مدارک مالی و ضوابط بانک اهمیت دارند. در وام با وثیقه، نوع دارایی، ارزشگذاری آن، وضعیت مالکیت و مفاد قرارداد از عوامل مهم بررسی درخواست هستند.
البته همه وامهای بانکی شرایط یکسانی ندارند و همه وامهای وثیقهای نیز بر اساس یک فرایند ارائه نمیشوند. مقایسه دقیق باید میان گزینههای واقعی و قابلدسترس برای متقاضی انجام شود، نه بر اساس تصور کلی درباره تمام بانکها یا ارائهدهندگان تسهیلات.
در این روش، درخواست بر اساس شرایط طرح تسهیلاتی و ضوابط بانک بررسی میشود. نوع مدارک، الزامات اعتبارسنجی، ضمانتهای موردنیاز، نرخ و هزینهها و مدت بازپرداخت به بانک و نوع تسهیلات بستگی دارد.
در این روش، یک دارایی قابلپذیرش بهعنوان وثیقه در نظر گرفته میشود. ارزش دارایی، شرایط مالکیت، نحوه نگهداری یا استفاده از آن و تعهدات قرارداد، از مواردی هستند که باید پیش از پذیرش پیشنهاد بررسی شوند.
بهجای تکیه بر یک عامل، شرایط هر گزینه را در چند زمینه بررسی کنید:
اگر قصد دارید امکان استفاده از خودرو بهعنوان وثیقه را بررسی کنید، جزئیات این روش و شرایط اعلامشده را در صفحه اختصاصی آن بخوانید. سپس هزینهها و تعهدات آن را با گزینههای بانکی در دسترس خود مقایسه کنید.
مشاهده شرایط وام با سند خودرو ←زمان دریافت تسهیلات فقط به نوع وام وابسته نیست. شرایط متقاضی، کامل بودن مدارک، الزامات اعتبارسنجی و فرایند اجرایی ارائهدهنده میتوانند بر مدت بررسی درخواست اثر بگذارند. به همین دلیل، نمیتوان بدون بررسی شرایط واقعی هر گزینه، یکی از روشها را همیشه سریعتر دانست.
نقص مدارک یا نیاز به ارائه اطلاعات تکمیلی ممکن است روند بررسی را طولانیتر کند. پیش از ثبت درخواست، فهرست مدارک موردنیاز همان طرح را دریافت کنید.
برخی تسهیلات به بررسی اعتبار، توان بازپرداخت، ضامن یا تأییدهای داخلی نیاز دارند. در روشهای وثیقهای نیز بررسی دارایی و مستندات مربوط به آن میتواند بخشی از فرایند باشد.
ضوابط اجرایی، حجم درخواستها و روش انجام بررسیها در بانکها و ارائهدهندگان تسهیلات یکسان نیست. زمان اعلامشده باید از همان مجموعه و برای همان نوع درخواست استعلام شود.
تکمیل بررسیها لزوماً به معنای واریز فوری وجه نیست. شرایط قرارداد، تأیید نهایی و مراحل پرداخت را جداگانه بپرسید تا زمانبندی واقعبینانهتری داشته باشید.
| معیار | تسهیلات بانکی | تسهیلات با وثیقه |
|---|---|---|
| موارد بررسی | ضوابط طرح، شرایط متقاضی و ضمانتهای موردنیاز | شرایط پذیرش، ارزش و وضعیت حقوقی وثیقه |
| دلایل احتمالی تأخیر | نقص پرونده، بررسی اعتبار یا تأییدهای لازم | نقص مدارک دارایی، کارشناسی یا بررسی مالکیت |
| روش اطلاع از زمان | استعلام از بانک درباره طرح مشخص | استعلام از ارائهدهنده درباره نوع وثیقه و قرارداد |
اگر زمان برای شما اهمیت زیادی دارد، گزینهها را از نظر مدت تقریبی بررسی مقایسه کنید؛ اما هزینه نهایی، تعهدات بازپرداخت و شرایط ضمانت را نیز در تصمیم لحاظ کنید. انتخاب مناسب، روشی است که علاوه بر پاسخگویی به نیاز زمانی شما، از نظر مالی و قراردادی نیز قابلقبول باشد.
هنگام درخواست تسهیلات، فقط فهرست مدارک اهمیت ندارد؛ باید مشخص شود ارائهدهنده بر چه اساسی درخواست را ارزیابی میکند و متقاضی برای دریافت وجه چه نوع ضمانت یا تعهدی را میپذیرد. این معیارها در طرحهای بانکی و روشهای تأمین مالی با وثیقه میتوانند متفاوت باشند.
بسته به نوع تسهیلات و ضوابط بانک، شرایط هویتی متقاضی، اعتبارسنجی، توان بازپرداخت، مدارک درآمدی و شغلی و نوع ضمانت مورد قبول ممکن است بررسی شوند. همه طرحهای بانکی الزامات یکسانی ندارند؛ بنابراین باید شرایط همان تسهیلات موردنظر را ملاک قرار داد.
علاوه بر شرایط متقاضی، پذیرش دارایی بهعنوان وثیقه اهمیت دارد. نوع دارایی، ارزشگذاری، وضعیت مالکیت، محدودیتهای قانونی و شرایط قرارداد از مواردی هستند که ممکن است در فرایند بررسی نقش داشته باشند. ارائه وثیقه نیز لزوماً به معنای حذف سایر شرایط پذیرش نیست.
| معیار | تسهیلات بانکی | تسهیلات با وثیقه |
|---|---|---|
| معیارهای ارزیابی | شرایط طرح، اعتبارسنجی و توان بازپرداخت، طبق ضوابط بانک | شرایط متقاضی و امکان پذیرش و ارزشگذاری دارایی |
| نوع ضمانت | بسته به طرح؛ ممکن است ضامن، وثیقه یا سایر تضمینها لازم باشد | دارایی مورد قبول و تعهدات مرتبط با قرارداد |
| مدارک موردنیاز | مدارک هویتی و سایر مستندات تعیینشده برای تسهیلات | مدارک هویتی و مستندات مربوط به دارایی، طبق شرایط ارائهدهنده |
| نکته قابل بررسی | شرایط احراز صلاحیت و تعهدات ضمانت | پذیرش وثیقه، محدودیتهای آن و شرایط آزادسازی |
توجه: این جدول تفاوتهای کلی را نشان میدهد، نه شرایط قطعی همه بانکها و ارائهدهندگان. فهرست مدارک و الزامات نهایی باید از مرجع ارائهدهنده همان تسهیلات دریافت شود.
پیش از ثبت درخواست، از ارائهدهنده بپرسید چه معیارهایی برای تأیید متقاضی در نظر گرفته میشود، چه مدارکی لازم است، چه ضمانتی پذیرفته میشود و در صورت تأیید، چه تعهداتی ایجاد خواهد شد. این اطلاعات امکان مقایسه واقعی گزینهها را فراهم میکنند و از اتکا به توضیحات کلی جلوگیری میکنند.
اگر میخواهید نمونهای از الزامات مربوط به وثیقه خودرو را بررسی کنید، فهرست اختصاصی مدارک لازم برای وام با سند خودرو را ببینید. این فهرست را نباید به تمام روشهای وثیقهای تعمیم داد.
هنگام انتخاب تسهیلات، تنها مبلغ و شرایط بازپرداخت اهمیت ندارد؛ باید بدانید برای دریافت وجه چه تضمینهایی ارائه میکنید و در صورت تأخیر یا ناتوانی در پرداخت، چه مسئولیتهایی بر عهده شما خواهد بود. ضامن، چک و وثیقه ممکن است در یک قرارداد بهتنهایی یا در کنار یکدیگر مورد استفاده قرار گیرند.
ضامن شخصی است که در چارچوب قرارداد و مقررات مربوط، تعهد مشخصی در قبال بازپرداخت یا ایفای تعهدات تسهیلاتگیرنده میپذیرد. حدود مسئولیت او به نوع ضمانت و مفاد اسناد امضاشده بستگی دارد؛ بنابراین پیش از معرفی ضامن، شرایط تعهد باید روشن باشد.
چک ممکن است با هدف تضمین تعهدات یا در قالبی دیگر از سوی ارائهدهنده درخواست شود. نقش دقیق آن به نحوه تنظیم و توافق قراردادی بستگی دارد. پیش از امضا، مبلغ، تاریخ، علت دریافت و شرایط استفاده از چک را بهصورت شفاف بررسی کنید.
در تأمین مالی مبتنی بر وثیقه، دارایی طبق قرارداد برای تضمین تعهدات در نظر گرفته میشود. باید مشخص باشد که محدودیتهای مالکیت چیست، در چه شرایطی امکان آزادسازی وثیقه وجود دارد و در صورت عدم پرداخت، چه سازوکاری اعمال خواهد شد.
| موضوع | ضامن | چک | وثیقه دارایی |
|---|---|---|---|
| ماهیت | تعهد شخص ثالث در چارچوب ضمانت | سند تجاری با آثار حقوقی مشخص | دارایی در نظر گرفتهشده برای تضمین تعهدات |
| موضوع بررسی | شرایط ضامن و حدود تعهد او | مبلغ، تاریخ، علت دریافت و مفاد توافق | مالکیت، ارزش و شرایط حقوقی دارایی |
| نکته مهم | مسئولیت ضامن باید روشن باشد | نوع و کاربرد چک باید مشخص شود | شرایط نگهداری، محدودیت و آزادسازی باید بررسی شود |
وجود وثیقه لزوماً به معنی حذف ضامن، چک یا سایر تضمینها نیست. پیش از امضای قرارداد، همه تعهدات، هزینههای احتمالی و شرایط پیگیری مطالبات را مکتوب بررسی کنید و نسخه اسناد امضاشده را نزد خود نگه دارید.
برای آشنایی با شرایط اعلامشده درباره این دو موضوع، میتوانید مقالات زیر را بخوانید. عنوان این صفحات بهتنهایی تضمینکننده پذیرش درخواست بدون ضامن یا چک در همه شرایط نیست.
مبلغی که دریافت میکنید، بهتنهایی معیار مناسبی برای مقایسه تسهیلات نیست. برای تصمیمگیری دقیقتر باید مجموع بازپرداخت، هزینههای جانبی، تعداد اقساط و تعهدات مالی قرارداد را کنار هم قرار دهید. ممکن است دو تسهیلات با مبلغ دریافتی مشابه، هزینه نهایی و فشار مالی متفاوتی برای متقاضی ایجاد کنند.
مجموع تمام پرداختها و هزینههای مرتبط با تسهیلات، منهای مبلغ خالصی که واقعاً دریافت کردهاید.
مشخص کنید پس از کسر هزینههای اولیه یا مبالغی که طبق قرارداد از پرداختی کم میشوند، چه مقدار وجه واقعاً در اختیار شما قرار میگیرد.
مبلغ هر قسط را در تعداد اقساط ضرب کنید و پرداختهای دورهای دیگری را که در قرارداد پیشبینی شدهاند نیز در محاسبه لحاظ کنید.
هزینه تشکیل پرونده، ارزیابی، خدمات قراردادی یا سایر مبالغ احتمالی را فقط در صورت درج یا اعلام معتبر ارائهدهنده در محاسبات خود وارد کنید.
پیش از امضا، شرایط تسویه زودهنگام، پیامدهای تأخیر در پرداخت و هزینههای احتمالی مرتبط با آن را بررسی کنید؛ این موارد میتوانند بر هزینه واقعی قرارداد اثر بگذارند.
| معیار مقایسه | تسهیلات بانکی | تسهیلات با وثیقه |
|---|---|---|
| مبنای هزینه | نرخ، کارمزدها و ضوابط طرح بانکی | نرخ یا هزینه توافقشده و مفاد قرارداد |
| روش مقایسه | محاسبه مجموع پرداختها با توجه به شرایط همان طرح | محاسبه مجموع پرداختها و هزینههای مرتبط با وثیقه |
| بررسی اقساط | مبلغ، تعداد و زمان سررسید اقساط | مبلغ، تعداد و زمان سررسید طبق قرارداد |
| نکته قراردادی | شرایط تغییر یا تسویه تعهدات را بررسی کنید | علاوه بر بازپرداخت، شرایط آزادسازی وثیقه را هم بررسی کنید |
این جدول مقایسه چارچوب بررسی است، نه اعلام برتری قطعی یک روش. هزینه واقعی هر تسهیلات به طرح، مبلغ، مدت، نرخها و مفاد قرارداد مشخص آن بستگی دارد.
ارقام زیر را وارد کنید تا مجموع اقساط، هزینه کل و مبلغ باقیمانده پس از کسر مبلغ دریافتی محاسبه شود.
لطفاً مبلغ دریافتی، مبلغ هر قسط و تعداد معتبر اقساط را وارد کنید. هزینه جانبی را نیز صفر یا یک عدد معتبر قرار دهید.
این محاسبهگر ساده است و نرخ مؤثر سالانه، ارزش زمانی پول، تفاوت زمان پرداختها یا هزینههای اعلامنشده را محاسبه نمیکند. نتیجه، برآوردی بر اساس ارقام واردشده است و جایگزین محاسبه رسمی ارائهدهنده تسهیلات نیست.
حتی اگر مجموع هزینه یک تسهیلات قابل قبول به نظر برسد، مبلغ قسط باید با درآمد قابل اتکا و مخارج ضروری شما تناسب داشته باشد. برای ارزیابی بهتر، پرداختهای ثابت، هزینههای زندگی، بدهیهای دیگر و احتمال کاهش درآمد را نیز در نظر بگیرید.
برای مقایسه منصفانه، مبلغ خالص دریافتی را با مجموع تمام پرداختها و هزینههای مرتبط بسنجید و سپس تناسب اقساط با بودجه خود را بررسی کنید. تصمیم مناسب صرفاً انتخاب کمترین قسط یا کمترین هزینه اعلامشده نیست؛ شفافیت قرارداد و توان بازپرداخت نیز اهمیت دارند.
بعد از بررسی هزینهها، تعهدات و شرایط دریافت، نوبت به ارزیابی تناسب هر روش با وضعیت واقعی شما میرسد. انتخاب مناسب فقط به امکان دریافت وجه وابسته نیست؛ باید مشخص کنید چه محدودیتهایی را میتوانید بپذیرید و کدام گزینه با نیاز مالی و برنامه بازپرداخت شما سازگارتر است.
اگر شرایط لازم برای استفاده از یک طرح بانکی را دارید و میتوانید مراحل، الزامات و برنامه بازپرداخت آن را بپذیرید، بررسی گزینههای بانکی میتواند نقطه شروع مناسبی باشد.
واجد شرایط بودن، زمان تأیید و پرداخت یا هزینه نهایی را بهتنهایی تضمین نمیکند؛ ضوابط همان طرح را بررسی کنید.
اگر دارایی قابل ارائه دارید و میخواهید امکان استفاده از آن برای تأمین مالی را بررسی کنید، تسهیلات وثیقهای میتواند یکی از گزینههای قابل مقایسه باشد؛ مشروط به اینکه شرایط قرارداد و پیامدهای وثیقهگذاری را بپذیرید.
وثیقهگذاری به معنی دریافت تمام ارزش دارایی نیست و در صورت انجام ندادن تعهدات، ممکن است پیامدهای قراردادی و حقوقی داشته باشد.
مبلغ قابل دریافت را با نیاز واقعی خود مقایسه کنید؛ مبلغ اسمی تسهیلات لزوماً برابر با وجه خالص دریافتی نیست.
توان پرداخت را بر اساس درآمد قابل اتکا و مخارج ضروری بسنجید، نه صرفاً بر مبنای وضعیت مالی فعلی.
پیامد تأخیر، امکان تسویه زودتر از موعد و شرایط خاتمه تعهدات را پیش از پذیرش قرارداد بررسی کنید.
اگر بازپرداخت تسهیلات به درآمدی وابسته است که هنوز قطعی نشده، یا پرداخت اقساط هزینههای ضروری زندگی را مختل میکند، بهتر است پیش از پذیرش تعهد مالی، مبلغ و زمانبندی موردنیاز را دوباره ارزیابی کنید.
وام بانکی و تسهیلات با وثیقه هر دو میتوانند در شرایط مشخص قابل بررسی باشند؛ اما هیچکدام بدون شناخت ضوابط، هزینهها و تعهدات قراردادی انتخاب مناسبی برای همه افراد نیستند. تصمیم نهایی را بر اساس مبلغ خالص دریافتی، مجموع پرداختها، شرایط پذیرش و ریسکهایی بگیرید که توان مدیریت آنها را دارید.
استفاده از دارایی برای تأمین مالی میتواند یکی از گزینههای پیش روی متقاضی باشد؛ اما ارزش خودرو بهتنهایی برای تصمیمگیری کافی نیست. میزان تعهد مالی، مفاد قرارداد و پیامدهای تأخیر در پرداخت نیز باید بررسی شوند. شناخت این موارد کمک میکند تصمیم بر اساس هزینه و ریسک واقعی گرفته شود، نه صرفاً مبلغ پیشنهادی تسهیلات.
اگر خودرو برای رفتوآمد به محل کار، انجام فعالیت شغلی یا مسئولیتهای روزانه ضروری است، باید مشخص شود قرارداد چه محدودیتهایی برای استفاده، نگهداری یا نقلوانتقال آن ایجاد میکند. این شرایط در همه قراردادها یکسان نیست.
ارزش کارشناسی خودرو لزوماً برابر با مبلغ تسهیلات قابل پرداخت نیست. ضوابط ارزیابی، میزان پوشش وثیقه و سایر شرایط ارائهدهنده میتوانند بر مبلغ نهایی اثر بگذارند؛ بنابراین پیش از تصمیمگیری، مبلغ خالص قابل دریافت را استعلام کنید.
پیش از امضا باید روشن باشد که در صورت تأخیر یا ناتوانی در پرداخت، چه هزینهها و تعهداتی ایجاد میشود و فرایند وصول مطالبات یا اجرای وثیقه طبق قرارداد و مقررات مربوط چگونه خواهد بود.
هزینه کارشناسی، کارمزدها، شرایط فک وثیقه، تسویه زودهنگام و مدارک لازم برای پایان تعهد را بررسی کنید. صرف اطلاع از مبلغ قسط برای شناخت هزینه واقعی این روش کافی نیست.
بهتر است پیش از ایجاد تعهد، سناریوی کاهش درآمد یا افزایش هزینههای ضروری را در نظر بگیرید. اگر پرداخت اقساط به درآمدی نامطمئن وابسته است یا انجام آن هزینههای ضروری زندگی را مختل میکند، مبلغ و مدت بازپرداخت را دوباره ارزیابی کنید و گزینههای جایگزین را نیز بسنجید.
جمعبندی: استفاده از خودرو بهعنوان وثیقه زمانی قابل بررسی است که مبلغ دریافتی، هزینه نهایی، تعهدات قراردادی و توان بازپرداخت با شرایط مالی متقاضی سازگار باشند. مقایسه این عوامل با گزینههای بانکی، تصمیمگیری را دقیقتر میکند و احتمال پذیرش تعهدی فراتر از توان مالی را کاهش میدهد.
برای انتخاب میان تسهیلات بانکی و تأمین مالی با وثیقه، مقایسه نام روشها یا مبلغ اسمی وام کافی نیست. ممکن است دو پیشنهاد مبلغ یکسانی داشته باشند، اما از نظر مبلغ خالص دریافتی، مجموع تعهدات، مدت بازپرداخت و محدودیتهای قراردادی متفاوت باشند. مقایسه زمانی قابل اتکاست که اطلاعات هر دو پیشنهاد با معیارهای یکسان بررسی شود.
ابتدا مشخص کنید پس از کسر کارمزدها و هزینههای اولیه، چه مبلغی واقعاً در اختیار شما قرار میگیرد. مقایسه دو وام با مبالغ اسمی یکسان، در صورتی که دریافتی خالص آنها متفاوت باشد، نتیجه دقیقی نمیدهد.
تعداد اقساط و فاصله زمانی پرداختها بر فشار ماهانه و مجموع پرداختی اثر میگذارند. اگر مدت دو پیشنهاد متفاوت است، فقط مبلغ قسط را مقایسه نکنید؛ کل تعهد مالی و مدت درگیری با بدهی را نیز بسنجید.
کارمزد، هزینه کارشناسی، هزینههای اداری و سایر مبالغی را که طبق قرارداد بر عهده شماست، جداگانه یادداشت کنید. همچنین بررسی کنید آیا برای تسویه زودتر از موعد هزینه یا شرط خاصی وجود دارد.
نوع ضمانت، شرایط قرارداد، مسئولیتهای ناشی از تأخیر و نحوه آزادسازی وثیقه را بررسی کنید. کم بودن هزینه بهتنهایی به معنای مناسبتر بودن یک پیشنهاد نیست؛ تعهدات آن نیز باید با شرایط شما سازگار باشد.
اطلاعات واقعی هر گزینه را در این چارچوب ثبت کنید. خانههای جدول عمداً خالی هستند تا مقایسه بر اساس شرایط مکتوب و قابل استعلام انجام شود، نه فرضهای کلی درباره همه بانکها یا ارائهدهندگان تسهیلات وثیقهای.
| معیار | پیشنهاد اول | پیشنهاد دوم |
|---|---|---|
| مبلغ خالص دریافتی | مبلغ واقعی پس از کسورات | مبلغ واقعی پس از کسورات |
| تعداد و مبلغ اقساط | طبق برنامه بازپرداخت | طبق برنامه بازپرداخت |
| مجموع پرداختها | جمع اقساط و هزینههای مرتبط | جمع اقساط و هزینههای مرتبط |
| مدت بازپرداخت | مدت درجشده در قرارداد | مدت درجشده در قرارداد |
| نوع ضمانت یا وثیقه | تعهدات دقیق قرارداد | تعهدات دقیق قرارداد |
| تسویه زودهنگام و تأخیر | شرایط و هزینههای احتمالی | شرایط و هزینههای احتمالی |
نکته مهم: شرایط و هزینهها ممکن است بر اساس بانک، طرح تسهیلات، ارائهدهنده و وضعیت متقاضی تغییر کنند. ارقام و تعهدات نهایی را از قرارداد یا مستندات رسمی دریافت کنید و برآوردهای شفاهی را معادل تضمین پرداخت یا پذیرش درخواست در نظر نگیرید.
نتیجه: گزینه مناسب لزوماً وامی نیست که سریعتر پرداخت شود یا قسط کمتری داشته باشد؛ بلکه پیشنهادی است که مبلغ خالص موردنیاز را تأمین کند، هزینه و تعهدات آن شفاف باشد و بازپرداختش با توان مالی شما تناسب داشته باشد.
پاسخ پرسشهای رایج درباره شرایط قرارداد، هزینهها و تعهدات تسهیلات بانکی و وثیقهای را در این بخش بخوانید.
مبلغ خالص دریافتی، مجموع اقساط، هزینههای جانبی و شرایط تسویه زودهنگام را برای هر دو پیشنهاد بررسی کنید. مبلغ قسط بهتنهایی معیار کافی نیست؛ مدت بازپرداخت و مجموع تعهد مالی نیز اهمیت دارد.
خیر. وجود وثیقه لزوماً به معنای حذف ضامن، چک یا سایر تضمینها نیست. نوع ضمانتهای موردنیاز به شرایط ارائهدهنده و مفاد قرارداد بستگی دارد؛ بنابراین باید پیش از پذیرش پیشنهاد، همه تعهدات بهصورت شفاف مشخص شوند.
لزوماً خیر. ارزش کارشناسی یکی از عوامل تعیین شرایط است و مبلغ قابل پرداخت ممکن است با توجه به ضوابط ارزیابی، میزان پوشش وثیقه و سایر شرایط کمتر باشد. مبلغ نهایی و کسورات احتمالی را پیش از امضای قرارداد استعلام کنید.
پیامدهای تأخیر یا ناتوانی در پرداخت به قرارداد و مقررات مربوط بستگی دارد و ممکن است هزینههای اضافی یا اقدامات قانونی برای وصول مطالبات در پی داشته باشد. پیش از امضا، بندهای مربوط به تأخیر، ضمانت اجرا و نحوه اقدام درباره وثیقه را دقیق مطالعه کنید.
مبلغ خالص پرداختی، تعداد و مبلغ اقساط، مجموع هزینهها، مدت بازپرداخت، نوع تضمین، شرایط تسویه زودهنگام و پیامدهای تأخیر را دریافت کنید. بهتر است اطلاعات نهایی در قرارداد یا مستندات رسمی درج شده باشند.
مدارک موردنیاز به شرایط ارائهدهنده و نوع قرارداد بستگی دارد و ممکن است مدارک هویتی، اسناد خودرو و مدارک تکمیلی برای بررسی مالکیت یا وضعیت خودرو را شامل شود. برای جزئیات مرتبط با این روش، صفحه مدارک لازم برای وام با سند خودرو را مطالعه کنید.
یادآوری: شرایط تسهیلات در همه بانکها و ارائهدهندگان یکسان نیست. برای تصمیم نهایی، به اطلاعات رسمی همان پیشنهاد و مفاد قرارداد استناد کنید و مبلغ اقساط را با توان واقعی بازپرداخت خود بسنجید.
انتخاب میان وام بانکی و تأمین مالی با وثیقه، به شرایط واقعی هر پیشنهاد بستگی دارد. تسهیلات بانکی ممکن است برای متقاضیانی که شرایط اعتباری و الزامات طرح موردنظر را دارند مناسب باشد؛ در مقابل، تأمین مالی با وثیقه میتواند برای افرادی که دارایی قابلقبول دارند، گزینه دیگری برای بررسی باشد. هیچیک از این روشها در همه شرایط برتری قطعی ندارد.
معیار اصلی تصمیمگیری: مبلغ خالص دریافتی، مجموع هزینهها، مدت بازپرداخت، نوع ضمانت و پیامدهای قراردادی را کنار هم بررسی کنید. مبلغ قسط یا سرعت احتمالی پرداخت، بهتنهایی برای انتخاب یک روش کافی نیست.
پیش از پذیرش هر پیشنهاد، مطمئن شوید مبلغ دریافتی نیاز مالی شما را پوشش میدهد و پرداخت اقساط با درآمد قابل اتکا و هزینههای ضروری زندگی سازگار است. در روشهای وثیقهای نیز شرایط استفاده از دارایی، محدودیتهای قرارداد و نحوه آزادسازی وثیقه را دقیق بررسی کنید.
در نهایت، انتخاب آگاهانه زمانی شکل میگیرد که بهجای تکیه بر عنوان وام یا وعدههای کلی، شرایط مکتوب دو پیشنهاد را مقایسه کنید و روشی را برگزینید که تعهدات آن با توان مالی و نیاز واقعی شما تناسب داشته باشد.